Domain love-machine.de kaufen?
Wir ziehen mit dem Projekt
love-machine.de um.
Sind Sie am Kauf der Domain
love-machine.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain love-machine.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cappelletti, Mara: Rolex - Eleganz, Präzision und InnovationRolex - Eleganz, Präzision und Innovation , Eleganz, Präzision und Innovation , Bypass- & Ablassventile > Luftversorgung , Erscheinungsjahr: 20241030, Produktform: Leinen, Autoren: Cappelletti, Mara~Patrizzi, Osvaldo, Seitenzahl/Blattzahl: 152, Keyword: Armbanduhr; Datejust; Daytona; Firmengeschichte; Firmenhistorie; Geschenkband; Modelle; Oyster; Rolex; Rolex-Modelle; Rolex-Uhr; Sammler; Uhren; Uhrenbuch; Uhrenmanufaktur; Uhrenmodelle; Yacht-Master, Fachschema: Antiquitäten / Uhren~Armbanduhr~Uhr / Armbanduhr, Warengruppe: HC/Sammlerkataloge, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 240, Höhe: 25, Gewicht: 1108, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
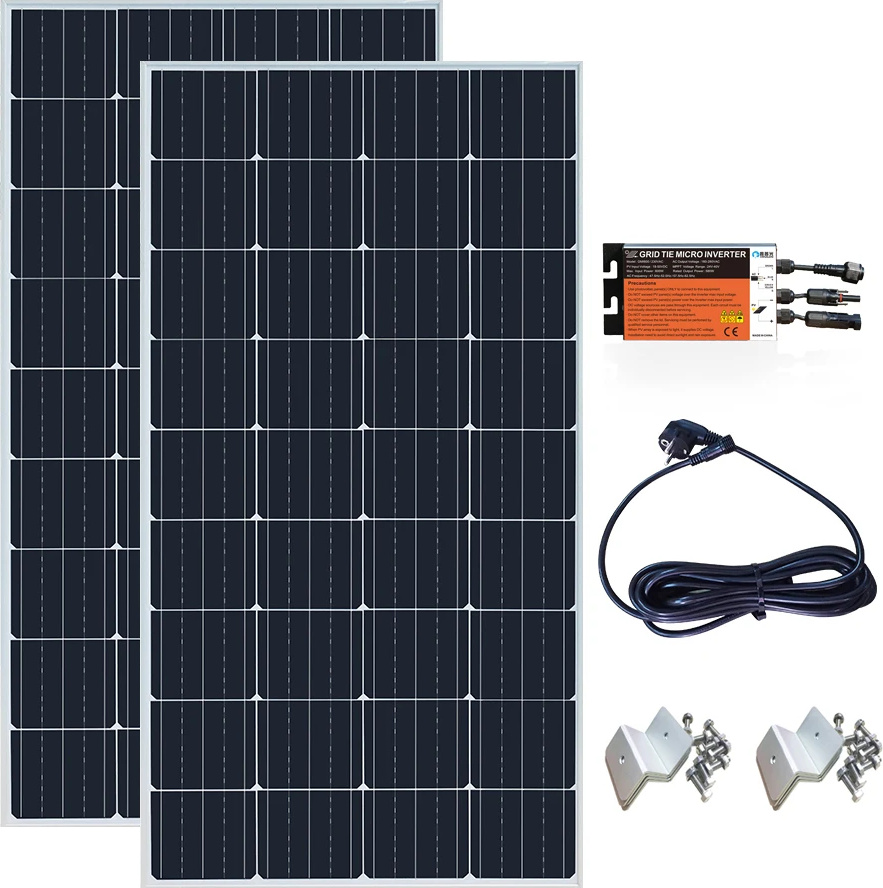
Solarmodul, 800W Leistung, hohe Effizienz, 400w plug and playeffiziente energieerzeugung: nutzen sie solarenergie effektiv mit einem hocheffizienten modul mit einer bewertung von 24%.robuste bauweise: hergestellt aus gehärtetem glas und einem stabilen aluminiumrahmen, um verschiedenen umgebungsbedingungen standzuhalten.einfache integration: entwickelt für die kompatibilität mit netzgebundenen systemen, was eine unkomplizierte installation und integration in die bestehende stromversorgung ihres hauses ermöglicht.umfassendes paket: enthält essentielle komponenten wie ac-kabel und montagehalterungen für ein störungsfreies installationserlebnis. Spezifikation: material: monokristallines siliziumabmessungen: standardpaneelabmessungen für die solarinstallationkompatibilität: geeignet für netzgebundene systememodulwirkungsgrad: 24%maximale leistung: 800wanschlussdose: ip67 bewertettemperaturbereich: 20 bis +80ausgangskabel: 2,5mm² / 14awg:/li>Die von Ihnen gekaufte Variante ist:400w plug and play hohe leistungsabgabe: erzeugen sie bis zu 400w oder627,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Slushee Machine Edelstahl Eismaschine 6L - Kommerziell Slushy-Maschine - Profi Slush-Maschine6 L Slusheis-Maschine - Erfrischende Genussmomente für jeden Anlass Kreieren Sie mit der leistungsstarken kommerziellen Slusheis-Maschine köstliches, klassisches Slusheis, das Ihre Gäste begeistern wird. Mit einer beeindruckenden Tankkapazität von 6 Litern (1,6 Gal.) können Sie pro Ladung bis zu 25 Tassen köstlichen Slusheis zubereiten. Ob in Bars, beim Camping oder auf Familienfeiern - diese Maschine ist die perfekte Ergänzung für jede Veranstaltung.Hochwertige Materialien für maximale Langlebigkeit Die Slusheis-Maschine überzeugt durch ihr robustes Gehäuse aus Edelstahl und einen lebensmittelsicheren Polycarbonat-Zylinder. Diese hochwertigen Materialien schützen vor Korrosion, Rost und Kratzern.Schnelle und effiziente Kühlung für ganzjährigen Genuss Dank des leistungsstarken 300 W-Kompressors und des Kupferkondensators zaubert unsere Slusheis-Maschine in kürzester Zeit erfrischende Leckereien. Genießen Sie den Vorteil einer schnellen Kühlung und einer hocheffizienten Produktion - per797,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **

Wie viel Selbstbehalt bei Unterhalt?
Wie viel Selbstbehalt bei Unterhalt? Der Selbstbehalt ist der Betrag, den eine Person behalten darf, um ihren eigenen Lebensunterhalt zu bestreiten, bevor sie Unterhalt zahlen muss. In Deutschland beträgt der Selbstbehalt für erwerbstätige Personen derzeit 1.160 Euro pro Monat. Für nicht erwerbstätige Personen liegt der Selbstbehalt bei 960 Euro pro Monat. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach individueller Situation. Es ist wichtig, sich mit einem Anwalt oder einer Beratungsstelle zu beraten, um die genauen Regelungen und Berechnungen zu verstehen. **
Was versteht man unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Dieser Betrag dient dazu, die Eigenverantwortung und Kostenbeteiligung des Versicherten oder Vertragspartners zu fördern. Ein höherer Selbstbehalt kann zu niedrigeren Versicherungsprämien führen, da die Versicherung weniger Risiko trägt. Selbstbehalte können in verschiedenen Bereichen wie Gesundheitsversicherung, Kfz-Versicherung oder Rechtsschutzversicherung vorkommen. Es ist wichtig, den Selbstbehalt bei Vertragsabschluss zu berücksichtigen und zu prüfen, ob man sich diesen Betrag im Ernstfall leisten kann. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Selbstbehalt und Beziehungsstrukturen bei Verbriefungstransaktionen, Taschenbuch von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6Selbstbehalt Und Beziehungsstrukturen Bei Verbriefungstransaktionen, Taschenbuch Von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6, Seitenanzahl: 19649,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cappelletti, Mara: Rolex - Eleganz, Präzision und InnovationRolex - Eleganz, Präzision und Innovation , Eleganz, Präzision und Innovation , Bypass- & Ablassventile > Luftversorgung , Erscheinungsjahr: 20241030, Produktform: Leinen, Autoren: Cappelletti, Mara~Patrizzi, Osvaldo, Seitenzahl/Blattzahl: 152, Keyword: Armbanduhr; Datejust; Daytona; Firmengeschichte; Firmenhistorie; Geschenkband; Modelle; Oyster; Rolex; Rolex-Modelle; Rolex-Uhr; Sammler; Uhren; Uhrenbuch; Uhrenmanufaktur; Uhrenmodelle; Yacht-Master, Fachschema: Antiquitäten / Uhren~Armbanduhr~Uhr / Armbanduhr, Warengruppe: HC/Sammlerkataloge, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 240, Höhe: 25, Gewicht: 1108, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Solarmodul, 800W Leistung, hohe Effizienz, 400w plug and playeffiziente energieerzeugung: nutzen sie solarenergie effektiv mit einem hocheffizienten modul mit einer bewertung von 24%.robuste bauweise: hergestellt aus gehärtetem glas und einem stabilen aluminiumrahmen, um verschiedenen umgebungsbedingungen standzuhalten.einfache integration: entwickelt für die kompatibilität mit netzgebundenen systemen, was eine unkomplizierte installation und integration in die bestehende stromversorgung ihres hauses ermöglicht.umfassendes paket: enthält essentielle komponenten wie ac-kabel und montagehalterungen für ein störungsfreies installationserlebnis. Spezifikation: material: monokristallines siliziumabmessungen: standardpaneelabmessungen für die solarinstallationkompatibilität: geeignet für netzgebundene systememodulwirkungsgrad: 24%maximale leistung: 800wanschlussdose: ip67 bewertettemperaturbereich: 20 bis +80ausgangskabel: 2,5mm² / 14awg:/li>Die von Ihnen gekaufte Variante ist:400w plug and play hohe leistungsabgabe: erzeugen sie bis zu 400w oder627,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Slushee Machine Edelstahl Eismaschine 6L - Kommerziell Slushy-Maschine - Profi Slush-Maschine6 L Slusheis-Maschine - Erfrischende Genussmomente für jeden Anlass Kreieren Sie mit der leistungsstarken kommerziellen Slusheis-Maschine köstliches, klassisches Slusheis, das Ihre Gäste begeistern wird. Mit einer beeindruckenden Tankkapazität von 6 Litern (1,6 Gal.) können Sie pro Ladung bis zu 25 Tassen köstlichen Slusheis zubereiten. Ob in Bars, beim Camping oder auf Familienfeiern - diese Maschine ist die perfekte Ergänzung für jede Veranstaltung.Hochwertige Materialien für maximale Langlebigkeit Die Slusheis-Maschine überzeugt durch ihr robustes Gehäuse aus Edelstahl und einen lebensmittelsicheren Polycarbonat-Zylinder. Diese hochwertigen Materialien schützen vor Korrosion, Rost und Kratzern.Schnelle und effiziente Kühlung für ganzjährigen Genuss Dank des leistungsstarken 300 W-Kompressors und des Kupferkondensators zaubert unsere Slusheis-Maschine in kürzester Zeit erfrischende Leckereien. Genießen Sie den Vorteil einer schnellen Kühlung und einer hocheffizienten Produktion - per797,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Camille Bauer Programmierbarer Messumformer für Leistung SIRAX BT5400, AutomatisierungMesswandler für aktive, scheinbare und reaktive Leistung, Phasenwinkel und Leistungsfaktor. Der SIRAX BT5400 wird verwendet, um die aktive Leistung, die scheinbare Leistung, die reaktive Leistung, den Phasenwinkel und den Leistungsfaktor von einphasigen oder dreiphasigen Wechselstromsystemen mit ausgeglichener oder unausgeglichener Last in ein proportionales Gleichspannungsausgangssignal umzuwandeln.407,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verbesserung von Effizienz und Zuverlässigkeit der Produktentwicklung durch adaptives Anforderungsmanagement, Taschenbuch von Tobias Pickshaus,Verbesserung Von Effizienz Und Zuverlässigkeit Der Produktentwicklung Durch Adaptives Anforderungsmanagement, Taschenbuch Von Tobias Pickshaus, Apprimus, 978-3-9855501-5-9, Seitenanzahl: 21639,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Wie viel Selbstbehalt bei Unterhalt?
Wie viel Selbstbehalt bei Unterhalt? Der Selbstbehalt ist der Betrag, den eine Person behalten darf, um ihren eigenen Lebensunterhalt zu bestreiten, bevor sie Unterhalt zahlen muss. In Deutschland beträgt der Selbstbehalt für erwerbstätige Personen derzeit 1.160 Euro pro Monat. Für nicht erwerbstätige Personen liegt der Selbstbehalt bei 960 Euro pro Monat. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach individueller Situation. Es ist wichtig, sich mit einem Anwalt oder einer Beratungsstelle zu beraten, um die genauen Regelungen und Berechnungen zu verstehen. **
-
Was versteht man unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Dieser Betrag dient dazu, die Eigenverantwortung und Kostenbeteiligung des Versicherten oder Vertragspartners zu fördern. Ein höherer Selbstbehalt kann zu niedrigeren Versicherungsprämien führen, da die Versicherung weniger Risiko trägt. Selbstbehalte können in verschiedenen Bereichen wie Gesundheitsversicherung, Kfz-Versicherung oder Rechtsschutzversicherung vorkommen. Es ist wichtig, den Selbstbehalt bei Vertragsabschluss zu berücksichtigen und zu prüfen, ob man sich diesen Betrag im Ernstfall leisten kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.